Tradutor

sábado, outubro 13, 2012

Tarifa social da água proposta pelo Governo

A comportabilidade (ou affordability )das tarifas pagas pelos utentes é um questão crítica na gestão de qualquer serviço público, mesmo um serviço essencial como a água potável, tratando-se de um risco que tanto pode ser assumido pelo concessionário privado ou pelo concedente publico. 

Quando as tarifas da água são aumentadas, ou mesmo quando se introduzem contadores individuais em vez de colectivos, é frequente ver quebras de consumo de 20-30%, junto com maiores perdas e com problemas de cobrança (unwillingness to pay).  

Com a economia portuguesa em recessão, e uma excessiva variedade de tarifas de água e saneamento, este sector clama  por uma profunda racionalização tendo em vista o reequilíbrio dos interesses, legítimos  mas por ventura insustentáveis e incompatíveis,  dos consumidores, dos contribuintes municipais e dos operadores e concessionários e dos seus bancos.  

Recorde-e que os contratos de concessão geralmente incluem uma clausula de reposição do equilíbrio financeiro quando a concessão é sujeita a uma alteração unilateral da parte do Concedente. O que não parece ser o caso, pois a alteração do limite máximo para uma tarifa social deveria considerar-se uma questão de regulação económica genérica (risco Regulador geral) e não um alteração especifica do contrato. 
Aliás, aquando da determinação da Tarifa Social de Gás e da Tarifa Social de Electricidade, ficou expressamente contemplado que o esforço financeiro sería suportado pelos outros consumidores, e não pelos contribuintes, segundo o regulador ERSE.
" O financiamento dos custos da tarifa social é suportado por todos os clientes de gás natural, na proporção da energia consumida."
No caso do sector das águas, urge confirmar que esta decisão do Estado como Regulador, o ERSAR, não implica responsabilidade patrimonial e financeira nem para si nem para os Municípios concedentes, e que os contribuintes não serão obrigados a compensar as concessionárias por este limite às tarifas sociais impostas pelo Regulador, pois trata-se de uma alteração genérica, isto é uma alteração à lei geral do sector de serviços públicos.  

Caso contrário, se, por (má) ventura ou por engano,  houver lugar a compensação da parte dos contribuintes, bem podemos contar com mais um impacto negativo no rating the República, e com a necessidade de orçamentar e aprovar os eventuais encargos orçamentais plurianuais para cada um dos concedentes municipais.   

Caso de Barcelos 

Galo de Barcelos
Veja-se o caso de triste memória da concessão das Águas de Barcelos, de Janeiro 2005,  que dizem ser um caso isolado mas que certamente não o é. O litigio está a a obrigar o novo executivo municipal, e os contribuintes minhotos, a "fazer o curso" de direito administrativo de um dia para o outro, como se pode ler nas actas,  tanto esclarecedoras como aterradoras,  da Assembleia Municipal.
Com tarifas elevadas e consumos reais cerca de 50% abaixo dos níveis previstos (ou aparentemente garantidos) no contrato, o pedido de reequilíbrio foi enviado para o Tribunal Arbitral poucos dias antes das últimas eleições autárquicas de Outubro 2011.  O Tribunal Arbitral, composto por advogados nomeados e não juízes, não demorou em "condenar" o município de Barcelos a pagar uma compensação   de €5,89 milhões  por ano, durante os 30 anos do contrato, dos quais €36,4 milhões relativos ao período de 2005-20011 que estão já consideradas vencidas pelo Tribunal da Relação.
É importante recordar que o orçamento anual da Câmara Municipal de Barcelos é de €66,7 millhões, mas que a receita própria anual é de apenas  €43,7 milhões, do qual deve sobrar muito pouco para suportar a indemnização à concessionária.     A restante dívida era de €33 milhões no final de 2011.
Seria  imperativo ter bem presente a "tragédia de erros" patente neste caso e atender às repetidas recomendações do Tribunal de Contas,  que concluiu que os contratos de concessão da Águas de Portugal (AdP), um grupo de concessionárias detido pelo Estado, mantêm-se desfavoráveis aos Municípios como concedentes e ao Estado como garante em última instância.

 No caso da concessão de águas de  Barcelos, quem não errou que atire a primeira pedra:
- O anterior executivo municipal que aparentemente terá assinado o contrato de concessão de 30 anos sem beneficio de apoio jurídico especializado (?) , e que se baseou numa previsão de consumo fora de qualquer realidade.
- Já agora, quem foi o especialista que fez o estudo do consumo, e estas previsões foram publicadas à data?
- A concessionária que ao assinar um contrato com garantias de consumo fora da realidade, acabou por  trocar o "risco projecto" por "risco concedente" e sofrerá agora as respectivas consequências
- O IRAR ou ERSAR, o Ministério do Ambiente que aparentemente não deu o devido apoio técnico nem jurídico a um Concedente estreante, facilmente capturado.
- O Ministério das Finanças e o Tribunal de Contas que não obrigaram o Concedente a quantificar, orçamentar e cabimentar todos os encargos previsíveis com este contrato de concessão na dívida pública da Administração Local.
- E os contribuintes e eleitores também erraram? Certamente  que sim, nem que seja simplesmente por aceitar pagar agora a factura de  tamanha má gestão.

Mariana Abrantes de Sousa
PPP Lusofonia 


MINISTRA DA AGRICULTURA ANUNCIA CRIAÇÃO DE TARIFA SOCIAL NO PREÇO DA ÁGUA
A Ministra da Agricultura, do Mar, do Ambiente e do Ordenamento do Território, Assunção Cristas, anunciou que o Governo pretende criar uma tarifa social no preço da água a nível nacional, que será fixada pela Entidade Reguladora dos Serviços de Águas e Resíduos (ERSAR).
Durante a cerimónia comemorativa do Dia Nacional da Água, que decorreu em Lisboa, Assunção Cristas salientou a necessidade de introduzir benefícios sociais na água, no seguimento de uma medida da Empresa Pública de Águas Livres (EPAL) para atribuir um desconto a famílias carenciadas de Lisboa.
«É intenção do Governo, na proposta da lei orgânica da entidade reguladora que irá mandar para o Parlamento, prever que se passe a considerar um tarifário social dentro de todas as tarifas que venham a ser fixadas ou recomendadas pela entidade», afirmou a Ministra.
E porque as «as pessoas não podem deixar de ter água de qualidade nas suas casas», por se tratar de «um bem imprescindível», Assunção Cristas referiu que é importante, em altura de crise, «acomodar as situações de maior dificuldade», praticando uma «sensibilidade social nas tarifas».
A introdução desta nova tarifa social ocorrerá a partir de 2013, após o reforço dos poderes da ERSAR, que será a responsável pela fixação dos preços, cabendo depois ao Governo «dar as linhas gerais que devem orientar as tarifas sociais».
Sobre as desigualdades territoriais no preço da água, vigentes atualmente, Assunção Cristas afirmou que as mesmas serão atenuadas com a fusão dos atuais sistemas de saneamento em sistemas maiores.
«As fusões darão lugar a alguns sistemas, poucos, muito menos do que existem atualmente, e logo aí vai haver uma aproximação dos preços», referiu a Ministra.
A Águas de Portugal prevê fundir as 19 empresas concessionárias de abastecimento e tratamento de águas residuais em quatro, medida que faz parte da estratégia de harmonização tarifária da empresa, segundo a qual, a partir de 2013, a fatura da água vai ser gradualmente igual para todo o País, nos 2,5 euros por metro cúbico.
Fonte: http://www.portugal.gov.pt/pt/os-ministerios/ministerio-da-agricultura-mar-ambiente-e-ordenamento-do-territorio/mantenha-se-atualizado/20121001-mamaot-agua.aspx
Caso de Barcelos 
http://www.ionline.pt/portugal/aguas-camara-barcelos-na-ruina-causa-indemnizacao-172-milhoes-euros  e
Barcelos em arbitragem http://ppplusofonia.blogspot.pt/2012/04/novos-buracos-nas-ppp-municipais.html
Marinho Pinto http://www.inverbis.pt/2012/artigosopiniao/marinhopinto-arbitragem-patrimoniopublico
Funções do Estado no sector de serviços públicos http://ppplusofonia.blogspot.pt/2006/06/ppp-funes-do-estado.html
Nota posterior:  O Tribunal Arbitral condenou a Câmara Municipal de Barcelos a pagar 127 milhões de euros. 
sexta-feira, outubro 12, 2012

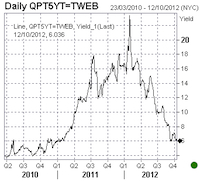
Falling OT yields send mixed messages


Debt Workout - part 20
When are falling interest rates bad news for an overleveraged borrower?  

When they indicate that the borrower is absorbing  the entire cost of the bad borrowing/lending decisions and that creditors will not take their fair share of the losses.  

With OT yields falling to 5.82   per cent, 5 year Portugese paper is prices  the tightest  seen since December 2010, when the financial crisis was spreading from country to country.  

It imay be  too good to be true, it is certainly too good to be sustainable. 

In fact, there are none so blind as creditors who will not see...

The creditors seem not to see the agony of the debtors forced to absorb the entire cost of their bad lending decisions, nor care much as long as ample ECB funding allow them to receive payback on their impaired loans at par. 

Portugal's 2013 budget targets a deficit of 4.5% of GDP (the creditors seem to allow the UK to get on with 8%). Among other drastic austerity measures, it calls for a special 4% income tax surcharge, which applies to all incomes above minimum wage of €485/month. Doesn't leave much to feed, clothe and house a family of four. 

How much further can you squeeze the foolish borrowers? Quite a bit, the foolish creditors seem to think. After all, Portugal's unemployment rate is "only" 16%, much lower than the 26% in Spain and Greece.

The IMF forecastas that  Portugal’s economy will shrink 1.0 per cent next year. That compares with an estimated contraction of 3.7 per cent this year and a 1.7 per cent fall last year.  

And Portugal is making a valiant effort to rebalance its extenal trading accounts, with little help from its EU partners.  INE,  Portugal’s Office of National Statistics show  August exports ring 13.7 per cent, year on year,  thanks to  increasing  exports to non-EU trading partners which jumped  37.3 per cent.

Mariana Abrantes de Sousa
PPP Lusofonia 

Fonte:  http://ftalphaville.ft.com/2012/10/12/1207141/portugal-maybe-on-the-mend/#respond
Debt Workout 101 parts  1-19 http://ppplusofonia.blogspot.pt/2012/09/o-absurdo-de-so-defender-o-credor.html

Portugal vai melhor visto de fora http://ppplusofonia.blogspot.pt/2012/09/portugal-vai-melhor-visto-de-fora.html

terça-feira, outubro 09, 2012

Cabeolica Project of the Year


Cape VerdeInfraCo Afric developed the Cabeolica project to tap  Cape Verde’s wind resources.
Wind generated power will lower the island nation’s dependency on imported fuel while also helping to reduce power shortages. 
Four of the islands that comprise Cape Verde:Santiago; Sao Vicente; Sal; Boa Vista
See Map ›
 Sponsoring government ministries
  • Ministry of Economic, Growth and Competitiveness

Statement of project objectives

Primary economic benefits 
  • The project’s energy production will reduce the country’s current consumption of heavy oil fuels translating into significant savings, by supplying aoout 25% of the electricity needs 
  • The project’s additional capacity will help reduce the country’s current power shortage which has been identified as a major hurdle to its growth.
Primary social benefits  
  • Access abundant source of clean / renewable energy.

Approximate scope of project

Cost - $84.0 million
Time Line  commence construction in late 2010 operation 2012

More project information

  • Cape Verde has an approximate population of 500,000 and is growing at a rate of 6% - 7% per year.  
    Real estate and tourism development are major growth drivers which need sufficient infrastructure support in order to thrive.
  • Development plan for 4 wind farm sites in Santiago, S. Vicente, Sal and Boa Vista islands with nominal capacity of approximately 10MW; 6MW and 8MW, 4MW  respectively, subject to an appraisal of the technical consultant currently undertaking the studies.

Partners

  • Government of Cape Verde
  • Electra

Cabeolica Wind Cabeolica Wind 

sábado, outubro 06, 2012

Debt workout 101 - Creditors sometimes lose money


Debt Workout 101 part- 19 :   
Creditors sometimes makes mistakes and therefore MUST sometimes lose money
The (inescapable) reality of loans losses in banking:
Expected losses, include risk premium in loan pricing, provisions

Unexpected losses, absorbed with general loan loss reserve and sufficient  bank capital

Example:  100 housing mortage loans
  • Bank A:  1,5% losses
  • Bank B:   5% l osses, tighten credit policies and procedures)
  • Bank C:   10% credit restructuring andworkout, shareholders to the rescue  to replace lost capital
  • Bank D:   20% losses, subprime, close BAD bank, taxpayers to the rescue of the depositors 
Who’s got the debt problem: 
If you owe 100…€ and can’t pay, you have a problem
If you owe 1000…€ and can’t pay, the bank has a problem

Initial debt workout strategies
  • Individual creditor cancel  credit lines, asks for repayment, increase pricing, ask for additional security, call on existing third party guarantees
  • Borrowers find new creditors, ask for restructuring
  • General debt workout
  • Borrower suspends payments, seeks bankrutpcy protection
  • General all-creditor renegotiations
  • Sharing of losses, depending on relative bargaining power 
Source:  PPP Lusofonia  - Debt Workout 101 http://ppplusofonia.blogspot.com.es/2012/09/o-absurdo-de-so-defender-o-credor.html

Case 1:  Young couple asks for 80M to buy house for 100M
Creditor overestimates creditworthiness of borrowers and house collateral value at 150M, offers 120M (Basel weight 50% )
Borrower accepts 120M, buys house for 100M, furniture, takes vacation …
Unemployment rises, house prices/collateral prices fall first to 90M then to 70M, borrower loses job, divorces, etc

In economic recession, options 
  • Borrower  to sell house for 90M, retain 30M debt (total debt 120M) to repay from other sources over 10 years (or earlier if they sell the car)
  • Borrower to sell house for 70M,  agree to repay 25M from other sources  over  20 years  and the  creditor forgive 25 M 
In economic depression, options
Ii couple both become unemployed due to colapse of housing market/construcion sector
  • Press  rich parents/uncle to take over repayment of loan for the sake of the grand-children 
  • (ex-post third  party payment guarantee or substitution of creditor)
  • Borrowers abandon the house (mail the keys to the bank), rip out the doors…
  • Bank sells gutted house for 40M, takes loss for 80M
  • Taxpayers pay: Unemployment benefits, emergency housing, higher health costs 
  • Recapitalize the banks 
Case 2.  Transport financing and the debt crisis
SOE state owned company borrowed by issuing  bond
2007 Euribor+15bp
Loss making SOE rail company issues €500M,  5-year bond Schuldschein, bullet,  without Govt guarantee, taken by int’l pension fund investors
      …xx   CRISIS xx…
2012
Local bank takes 90-day funding from ECB to make loan to rail company to repay maturing bond issue at par, though trading at deep discount

No debt relief for borrower,  external debt overhang remains
Credit exposure shifted from private investor to  official creditor

Case 3.  PPP project  PF  funded  by  EIB 
2005  funding Euribor+1%
50% by EIB with guarantee on-first-demand from prime-rated banks (AA-), including local banks
30% local bank debt, with external (unmatched) funding, at Euribor
20% equity
        …xx   CRISIS xx…
2012
Project distressed, traffic shortfall – 30%
Sovereign and  banks down-rated (BB)
Local bank funding cost rises to Euribor+3%
EIB requires cash collateralization of bank payment guarantee (local banks borrow from ECB to place on collateral with EIB)
Local banks with negative interest margins (Euribor +2%), sell (impaired) PF loans at deep discount

No debt relief from borrower
Local banks in stress, urgent recapitalization need to stem deposit run, capital flight

See more Debt Workout 101 - parts 1 to 16
http://ppplusofonia.blogspot.pt/2012/09/o-absurdo-de-so-defender-o-credor.html
Os credores também se enganam

Universidades olham para Africa


m 2010, a NOVA passou a estar representada em Angola de uma forma concreta e permanente através da ABS.  Este projecto – que a Nova SBE desenvolveu em estreita colaboração com vários parceiros empresariais angolanos – foi um marco importantíssimo para a Escola. 

A Angola Business School tem como missão contribuir para o desenvolvimento de Angola através de programas de formação caracterizados por elevados padrões de inovação, qualidade e relevância. Desta forma, a ABS acredita poder contribuir activamente para o aperfeiçoamento de competências dos quadros executivos angolanos, impulsionando assim os processos de selecção, recrutamento e crescimento das empresas actualmente a operar em Angola.

Nesse sentido, a proposta de valor da ABS assenta em dois pilares:
• Excelência académica
• Integração na comunidade empresarial angolana e internacional

A ABS é uma instituição de ensino com capacidade para proporcionar formação de âmbito internacional ao mais alto nível, mas também com a experiência e reputação necessárias para aumentar a visibilidade da economia angolana num contexto de globalização.

NOVAFRICA'S ACTIVITIES AND ONGOING PROJECTS

Professors Cátia Batista, Executive Director  of the NOVAFRICA and Pedro Vicente, the Scientific Director, talked about the center’s activity and ongoing projects in Angola and Mozambique.

Read the interviews here (PT only):

" Mozambicans are adopting mobile banking quite fairly, reveals a study by NOVAFRICA. The research center of the Universidade Nova de Lisboa also has projects in Angola.”


“The research center of the Nova School of Business and Economics also works as a mediator between companies and students”


To know more about NOVAFRICA visit www.novafrica.org

terça-feira, outubro 02, 2012

Finalmente uma medida a favor da poupança


O actual governo não toma só medidas erradas. 
Agora acertou ao  dar um prémio de 2,75% na taxa de juro (rendimento) nos Certificados de Aforro.
Quem compra, hoje, Certificados de Aforro obtém logo, e até 2016, uma taxa de juro de cerca 3,26% ao ano, o que é uma muito boa medida (ver o site do IGCP).

 Qualquer pessoa com um mínimo de 100 euros, pode comprar (emprestar ao Estado) um Certificado de Aforro e receber juros cada trimestre que lhe serão creditados na conta (capitalizam). Basta ir a um balcão dos CTT, levar a sua identificação e a da pessoa que quer deixar a movimentar a conta e já está, sem custos. Só pode mobilizar esse dinheiro ao fim de 3 meses. Após 3 meses pode levantar esse dinheiro.

Os Certificados de Aforro são uma forma boa e fácil de aplicar poupanças. Uma taxa de cerca de 3,26% hoje é uma boa taxa. A média das taxas de juro que os bancos oferecem nos depósitos a prazo é um pouco inferior, segundo alguns jornais.

Por essa razão alguns banqueiros  não ficaram satisfeitos com a medida dizendo que isso “distorce a concorrência” e que pode levar, e já está a levar, à fuga de depósitos a prazo para os Certificados de Aforro.

Esta medida é boa não só para os aforradores mas também para a economia do país. Porquê?
1. Incentiva a poupança por parte do público em geral e contribui para diminuir o consumo de bens importados, por exemplo;
2. Estabelece uma relação mais directa e de confiança entre os cidadãos e o Estado. É com se estivéssemos a emprestar a nós próprios.
3. O rendimento (juros) desses Certificados ficam no país em vez de serem pagos a bancos e outros investidores estrangeiros que  nos estão a emprestar mas com um juro bem mais alto.
Recorde-se que a própria Troika está cobrar taxas de juro a Portugal acima dos 4%, segundo o Ministério das Finanças, transformando o que dizem ser ajuda ou resgate num chorudo negócio para a UE e o FMI.

Estima-se que dos 78 mil milhões da dita “ajuda” Portugal vai ter que devolver esses 78 mil milhões mais cerca de 44% desse valor em juros num montante de 34,4 mil milhões de juros  para além de comissões escandalosas de várias centenas de milhões de euros.

Qualquer estudante de economia sabe que a melhor e mais saudável forma de financiar a dívida pública é recorrer às poupanças da população do próprio país. Por isso considero um erro crasso desprezar essa fonte de financiamento ao Estado.
A. Abrantes
30 de Setembro de 2012

terça-feira, setembro 25, 2012

Project bonds in road test in Europe

Project Bonds for European infrastructure in pilot phase of €240 million

Bancos Centrais da CPLP criam grupo de trabalho para integração económica e financeira - Economia - PUBLICO.PT

Bancos Centrais da CPLP criam grupo de trabalho para integração económica e financeira - Economia - PUBLICO.PT


Os representantes dos bancos centrais da Comunidade de Países de Língua Portuguesa (CPLP) decidiram hoje criar um grupo de trabalho para ajudar na integração económica e financeira entre seus membros.

A decisão foi tomada durante o VI Encontro de Governadores dos Bancos Centrais da CPLP, realizada no Rio de Janeiro, com a presença de representantes de todos os oito membros da comunidade.

Segundo a assessoria do Banco Central do Brasil, o grupo estudará alguns dos sistemas de pagamentos internacionais já existentes, incluindo os utilizados entre as nações latino-americanas, com vista a encontrar a melhor solução para aprofundar a relação económica e financeira dos países de língua portuguesa.

Na mesma reunião, ficou decidido que o primeiro relatório do grupo de trabalho será apresentado num encontro em Lisboa, marcado para Novembro.

Na ocasião, Portugal apresentará também um estudo pormenorizado sobre os requisitos que um eventual acordo deverá conter para garantir o respeito pelas regras da União Europeia.
Fonte:  Publico http://economia.publico.pt/Noticia/bancos-centrais-da-cplp-criam-grupo-de-trabalho-para-integracao-economica-e-financeira-1564388?utm_source=feedburner&utm_medium=feed&utm_campaign=Feed%3A+PublicoRSS+%28Publico.pt%29


segunda-feira, setembro 24, 2012

The case for euro deposit insurance

GROS: The case for euro deposit insurance
Daniel Gros, Dirk Schoenmaker, 24 September 2012

Sober look at trade convergence at last


SUNDAY, SEPTEMBER 23, 2012

Eurozone crisis has eliminated the periphery trade deficit

The Eurozone recession is having a somewhat unexpected effect on the periphery nations' current accounts. As was the case with Portugal (see this discussion), the Eurozone periphery has eliminated its trade deficit.

Source: CS

Domestic demand in these nations has collapsed, dramatically shrinking imports and improving the external balance. These nations just can't afford many of the goods they used to import. And as the periphery eliminated its trade deficit, the Eurozone as a whole went into a trade surplus.
See more in Sober Look http://soberlook.com/2012/09/the-eurozone-crisis-has-eliminated.html
Is this the end of trae and CAB divergence in the Eurozone? 

sexta-feira, setembro 21, 2012

Nobody forced the creditors to lend - 2

Debt workout 101 - 18 
Correlation does not imply causality is a phrase heard frequently in economics, so an article which attempts to answer which came first, the excess of  imports over exports or the excessive external debt deserves a wide reading.  In short, the conclsuion is that  in a context of free capital flows, it is the availability of external credit (as in vendor-financing) that allows the consumption of imported goods in excess of export revenues.

As a consequence, the author, a professor at Panteion University in Athens, calls for adjustment policies  to address the proper management of capital flows, which may help to avert the next external credit tsunami.

One could go further and point out that noboby forced the external creditors to lend.  When the losses resulting from excessive credit  loom large, and borrower austerity can be taken only so far, such losses may have to be  shared more equitably between the borrowers and the creditors by negotiating real debt relief, not just the substitutition of private by official creditors.
Mariana Abrantes de Sousa 
PPP Lusofonia

Article by Anastasios Mastroyiannis,
Causality Relationships in the Structure of Portugal’s Balance of International Payments, International Journal of Business and Social Science, Vol. 3 No. 15; August 2012

Abstract
This paper provides an empirical investigation of the causal relationship between the current account and foreign capital inflows in the case of the Portuguese economy, during the period 1980-2009.  We utilize unit root and cointegration analysis to test for the existence of a long run relationship. Furthermore, we examine the type of Granger-causality among the two variables on the basis of an augmented VAR model.  Our findings suggest that there exists a long run relationship between foreign capital inflows and current account position that is based upon a unidirectional causal long-run relationship, running from foreign capital inflows to current account position. In the short-run we find a bidirectional relationship between the two variables. The results indicate that policies design for attracting foreign capital should take into account their current account deficit inducing implications and that policies aiming to improve the management of foreign capital inflows have a role in addressing indebtedness and external imbalances concerns. 


5.Conclusions
In this paper we examine the relationship between foreign capital inflows and the external position of the Portuguese economy, for the period 1980 to 2009. Our results indicate that although the series are individually non stationary, together they form a long run relationship.  This long run equilibrium relationship is based upon a unidirectional causal relationship, running from foreign capital inflows to current account position.  Our results are similar to those found for the case of Turkey (Ersoy (2011)) and Greece ((Mastroyiannis (2011)).

Our findings are in contrast with evidence of previous research  indicating that  current account deficits are a “home grown” phenomenon  for developed economies; that is, foreign capital inflows are induced by current account deficits as an extra source of finance.  On academics grounds, the results indicate that in the long run foreign capital flows are “pushed” into the economy of Portugal due to external factors, instead of being “pulled” into the economy due to internal economic conditions.  

In terms of economic policy implications, our results suggests that sustainability concerns regarding the growing current account deficit  are best dealt with  not only with switching/reduction expenditure  policies, but also with policies addressing  the management of foreign capital inflows. 

Our results are subject to two qualifications.  First the test results may be fragile due to the low number of observations and, second, specifications problems arising due to omitted variables problems should be further examined. An important question arises regarding the causal relationships among the variables that compose foreign capital inflows and current account position. Further study is warranted. 

Source: http://www.ijbssnet.com/journals/Vol_3_No_15_August_2012/8.pdf
Noboby forced the creditors to lend too much
Debt Workout 101 Parts 1-17 

quinta-feira, setembro 20, 2012

Portugal vai melhor visto de fora

Sol espreita de fora
Portugal não necessita "nem de mais tempo  nem de mais dinheiro dos seus credores", insistem os optimistas, isto é se continuar a aplicar o programa ambicioso de reequilíbrio da economia.
Historical Data ChartE os optimistas são aqueles que acreditam que Portugal poderá vir a reembolsar, por inteiro, a sua enorme dívida externa bruta, de €386 biliões a Junho 2012,  isto é que poderá vir a ter superávits externos substanciosos e persistentes.

O ajustamento externo está a correr tão bem que parece ter sido “tirado a papel químico” da experiencia de 1983-84, segundo alguns analistas. 

O défice externo da BTC- Balança de Transações Correntes, desceu de €8 401 milhões no período  Jan-Jul 2011 para apenas €1 979 milhões de Jan-Julho 2012, um feito deveras excepcional. O défice anual da BTC que andou nos -10% do PIB durante toda uma década, já tinha caído quase 40% de €18 biliões de 2009 para €11 biliões em 2011(-6,6% of PIB).  Este ajustamento extraordinário em menos de 2 anos deve-se sobretudo a uma forte expansão das exportações, sobretudo para fora da União Europeia, de +32,8% no período de 2009 a 2011, e de +8,6% no período Jan-Julho de 2012, comparado com o período homologo do ano anterior.  

Em 2012, estamos a ver, finalmente, uma compressão de -5,% das importações e do consumo de bens e serviços importados, pela primeira vez na memória recente, graças,  provavelmente, ao corte do crédito externo.  

Segundo um estudo de Mastroyiannis,  a longo prazo, são os fluxos de capital que alimentam os défices da balança corrente, e não o contrário.   Isto é bem visível na evolução  da Balança de Transacções Correntes que esteve praticamente em equilibrio de 1985 a 1995, e que se agravou persistentemente a a partir de então com a entrada descontrolada de crédito externo fácil, um tsunami de hot money. que está a sair da mesma forma

A cobertura de X/M já vai em 85,6% em 2012, comparado com apenas 64,3% em 2009.  Contando também com um modesto aumento no superavit da balança de serviços, há boas possibilidades de Portugal reportar uma BTC praticamente equilibrada no total do ano de 2012.     

Esta redução surpreendente do défice externo é bastante  mais importante do que a derrapagem do défice orçamental, devida à mesma quebra do consumo de bens importados e da respectiva receita fiscal, especialmente do IVA. 

Entretanto o aumento da poupança tem ajudado a estabilizar os depósitos bancários, e o mercado financeiro externo já reconheceu o reequilíbrio prometedor, fazendo descer as taxas de rendibilidade das OTs desde inicio 2012,  de 18% para 8%. 

Noite cerrada cá dentro
Mas se um novo dia parece espreitar no sector externo, o ambiente politico interno ainda é de noite cerrada, e agravou-se mesmo com a aplicação das medidas de austeridade previstas no programa, cada uma mais dura do que a anterior.  Especificamente, acabou por romper-se o frágil consenso devido à proposta de compensar a redução da TSU (a contribuição da entidade patronal para a Segurança Social) com um  aumento da TSU paga pelos trabalhadores. 

A redução da TSU das empresas estava no Memorando de Entendimento desde o início em Maio 2011.  Com as receitas do IVA a cair e o Tribunal Constitucional a bloquear o corte da despesa pública através do corte de subsídios aos trabalhadores da Administração Pública, faltava encontrar outra forma de compensar a perda de receita. Mas o aumento da TSU dos trabalhadores reduz o rendimento disponível de uma forma muito directa e visível, o que desencadeou uma onda de contestação generalizada, à mistura com alguma hipocrisia ou até demagogia da parte de alguns líderes, que ainda não quiseram admitir que iríamos ficar mais pobres e que a queda do consumo teria que ser permanente.

É caso para dizer, quem não tem Telhados de Vidro Orçamentais que atire a primeira crítica ou que ofereça outra solução. 

Uma vez que a redução da TSU das empresas parece ser imprescindível para conseguir a chamada "desvalorização interna", isto terá que ser compensado com mais austeridade, suportada pelos mesmos de sempre.

Mas não basta estabilizar a economia, urge relançar o crescimento, e isso vai ter que passar pela actividade das empresas privadas, sobretudo pela exportação.  Aí, a Central de Balanços do BdP mostra um sector empresarial fortemente descapitalizado e frágil.  Para voltar a crescer, vai ser necessário regularizar o acesso ao credito, especialmente o crédito à pre-exportação, que continua reduzido. 

Falta criar um país novo
Para quem acredita que a crise também traz oportunidades, há muito a fazer para criar um país novo, moderno, que não dependa do Estado, mas que seja movido pelo mérito.

Portugal é, afinal, o país mais desigual da Europa e também o país onde a desigualdade mais aumentou nas décadas recentes, na medida em que as elites conseguiram apropriar-se de muito do aumento no rendimento.

Não haverá maior motivação que esta para fazer uma mudança de fundo, nem para as inevitáveis resistências.  

Vamos ser optimistas:  trabalhar para o melhor e precaver o pior. 

Worse than a public monopoly ...

It is an old economic saying, that the only business more profitable than a public monopoly is a private monopoly , especially one which is able to control costs and capture the regulator.

Thus, it may be no coincidence that the "richest man in the world", Carlos Slim,  is said to enjoy a persistent telecommunications monopoly after having acquired Telmex in a privatization in .....  According to an OECD study, Mexicans are being overchanged about USD 13.4 billion a year,   billion a /year for telecommunications services, equivalent to an enormous 2% of GDP.

Telmex has an 80% market share, double the market share of incumbents in most other countries where telecommunications has lost much of its "natural monopoly" power with the advent o mobile telephony.
In short, there is no substitute for efficient and balanced economic regulation of public services. A country pays twice for bad regulation, once in excessive user tariffs, second in lost growth and risky income disparities.

Something to keep in mind, as Portugal undertakes the next round of privatization of nearly everything it can, one of the conditions of the EUR 78 billion external bailout program negotiated with the IMF/ECB/EC troika.
Portugal's privatization program is being implemented mostly through direct sales to pre-qualified investors.
BPN bank, sold
EDP electricity, sold
REN power grid transmission concessionaire, sold

Remaining in 2012
TAP Air Portugal, three bidders for TAP Air Portugal
ANA Airports, airport management concession to be formalized

In 2013 
ADP Águas de Portugal
RTP public television concessionaire

See also lunch conference with Antonio Borges, head of the privatization team at Parpublica, sponsored today by the American Club of Lisbon

Sources: http://news.cnet.com/8301-1023_3-57369357-93/telecom-monopoly-overcharging-mexicans-billions/
OECD study http://www.oecd.org/newsroom/telecomsreformwouldboostcompetitionandgrowthinmexicosaysoecd.htm, ver version en espanõl
Portugal privatization program, audio http://www.mayerbrown.com/portugals-privatization-program/
Privatizations and low growth in Portugal http://ppplusofonia.blogspot.pt/2011/06/portuguese-economy-elusive-source-of.html


quarta-feira, setembro 19, 2012

Aqueduto das Águas Livres pago pelo Povo de Lisboa

O Aqueduto das Águas Livres é a maior ponte de pedra do mundo, ostenta o maior arco em ogiva do mundo ( está no Guiness por tal razão)  guarda um conhecimento, saber, únicos, uma obra hidráulica notável, o único monumento câmara escura jamais construído (permite o reflexo da paisagem exterior, um jogo de cor, luz, sombra, aromas que toca o sagrado e que jamais nos separa do Todo) , um sistema de distribuição de água duplo de 58 km de comprimento, descida gravítica, em média 3mm em cada metro, que os Portugueses deixam á humanidade.

Foi o único monumento que ficou incólume durante o Terramoto de 1755, dominante  numa Lisboa destruída  tornou-se o símbolo do futuro dos Portugueses porque a nova cidade seria construída com o mesmo conhecimento e saber. Foi inteiramente pago pelo Povo de Lisboa através do imposto Real da Água. 
  •  Pelo facto de a construção do Aqueduto das Águas Livres ter sido paga com o dinheiro do povo, D. João V mandou colocar no Arco da Rua das Amoreiras uma placa que dizia em Latim:

      No ano de 1748, reinando o piedoso, feliz e magnânimo Rei João V, o Senado e povo de Lisboa, à custa do mesmo povo e com grande satisfação dele, introduziu na cidade as Águas Livres desejadas por espaço de dois séculos, e isto por meio de aturado trabalho de vinte anos a arrasar e perfurar outeiros na extensão de nove mil passos.
  • Quem conta esta história é o Professor José Hermano Saraiva no livro «História Concisa de Portugal».
    Conta também que esta inscrição, actualmente já não existe. E porquê?
  • Porque anos mais tarde, o Marquês de Pombal a mandou substituir por outra que não dissesse que tinha sido o povo a pagar a obra.
    A inscrição que se lê agora no Arco da Rua das Amoreiras diz:

      Regulando D. João V, o melhor dos reis, o bem público de Portugal, foram introduzidas na cidade, por aquedutos solidíssimos que hão-de durar eternamente, e que formam um giro de nove mil passos, águas salubérrimas, fazendo-se esta obra com tolerável despesa pública e sincero aplauso de todos.
Fonte:  http://www.junior.te.pt/servlets/Bairro?P=Portugal&ID=1689

Aproveite para conhecer numa visita guiada especial da EPAL a 25-Setembro-2012

terça-feira, setembro 18, 2012

... we need a commitment to joint external adjustments...

NO, unfortunately it is not correct to say that the "answer (to the Eurozone debt crisis)...is a commitment ...to bugdet dicipline and strucutural reform" alone.  These are necessary but not sufficient condtions for saving not only the Single Currency, but more importantly, the Single Market. More critically, we need a committment to external adjustments, and to reducing intra-Eurozone CAB imbalances, by all trading partners,by the net exporters as well as the net importers.
WHAT, not who, must stand behind the Single Currency?
Balanced intra-Eurozone CAB current balance-of-payment accounts.
Further, we do need a banking union, not just to "backstop the banks", but to take over the function of prudential regulation which was so mismanaged by the net-creditor national central banks which allowed all that excessive cross-border "cheap credit" exposures to build up. Can't really blame the German banks though; they had to do something with all their "petrodollar"-type surplus deposits, and BASEL did say all European sovereign borrowers were risk-free.
The current European credit crisis may APPEAR existential, because it does imply the end of the credit-fueled illusion, but it is fundamentally still JUST a trade and balance-of-payment crisis, aggravagted by "banking-by-numbers", (im)prudent "home rule" regulation, and now by procastination and loss-avoidance.
YES, the structural reforms are essential, let's have Agenda 2010 for all. But the new fiscal treaty is based on another illusion, that overleveraged borrowers can reduce their external debt without sacrificing the overextended creditors. And THAT is why "the vision" is not believable.
Polarization of fortunes occurs between net exporters and net importers, not necessarily north/south. But this divergence eventually hits natural limits, to the extent that the net importers accumulate too much external debt and become mortgaged to the next exporters. The real problem is that the external adjustment burden is falling entirely on the borrowing countries of the Eurozone, through unilateral internal devaluations, without  being able to cut evenluxury imports.
It will either be a miracle ... or a disaster.
Believers can offer their prayers in Fatima ...
Mariana Abrantes de Sousa 
PPP Lusofonia 

O preço errado

The price is NOT right

A taxa de conversão de 200,482 Escudos/Euro era suposto ser o preço certo  do cambio entre os bens e serviços locais e importados a partir do ano 2000.   A prova de um equilíbrio cambial duradouro, bem como a sua sustentação estaria, como sempre, na manutenção de BTC - Balança de Transacções Correntes relativamente equilibradas entre os parceiros comerciais da Eurozone.
 
Mas as BTC  divergiram enorme e continuamente, com os países exportadores  a financiarem os importadores, uma divergência que nos devia ter alertado e que veio a revelar-se insustentável bastante mais tarde.

Por isso a taxa de conversão cambial deixou de ser o preço certo e passou a ser o preço errado.

Os países membros da Moeda Única não podem corrigir os preços relativos  entre o mercado interno e o mercado externo através de uma desvalorização transversal, como seria recomendado no actual cenário de défice externo e de excesso de endividamento.
Diz Shambaugh:
Para as economias periféricas aumentarem o seu crescimento com base nas exportações (mudança de consumo de artigos importados para produtos nacionais), eles precisam de alterar os seus preços relativos, reduzindo os preços internos em comparação com dos preços de  bens e serviços no mundo e na Eurozone.  As comparações dentro da área do euro são especialmente relevantes,  devido aos altos níveis de comércio com a  "zona euro", entre os  principais parceiros comerciais.
Por isso, Portugal está a ter que alterar os preços relativos, parcialmente, um a um, de um forma atabalhoada, difícil, complexa ...e sem resultados garantidos. Mas um país pequeno não pode alterar os preços relativos unilateralmente.

A realidade é que Portugal e os outros países da Eurozone sofrem de preços relativos errados, e não há   soluções milagrosas. A correcção dos preços relativos tem que ser feita por todos os parceiros comerciais.

Mariana Abrantes de Sousa
PPP Lusofonia

See The Euro’s Three Crises, 2012 http://www.brookings.edu/~/media/Files/Programs/ES/BPEA/2012_spring_bpea_papers/2012_spring_BPEA_shambaugh.pdf
Eurozone crisis tests the limits of divergence http://ppplusofonia.blogspot.pt/2011/12/eurozone-crisis-tests-limits-of.html